RDC
Liquidités bancaires en hausse à la BCC mais crédit coûteux pour les entreprises
economie
Par Rédacteur NIE
· 4 min de lecture
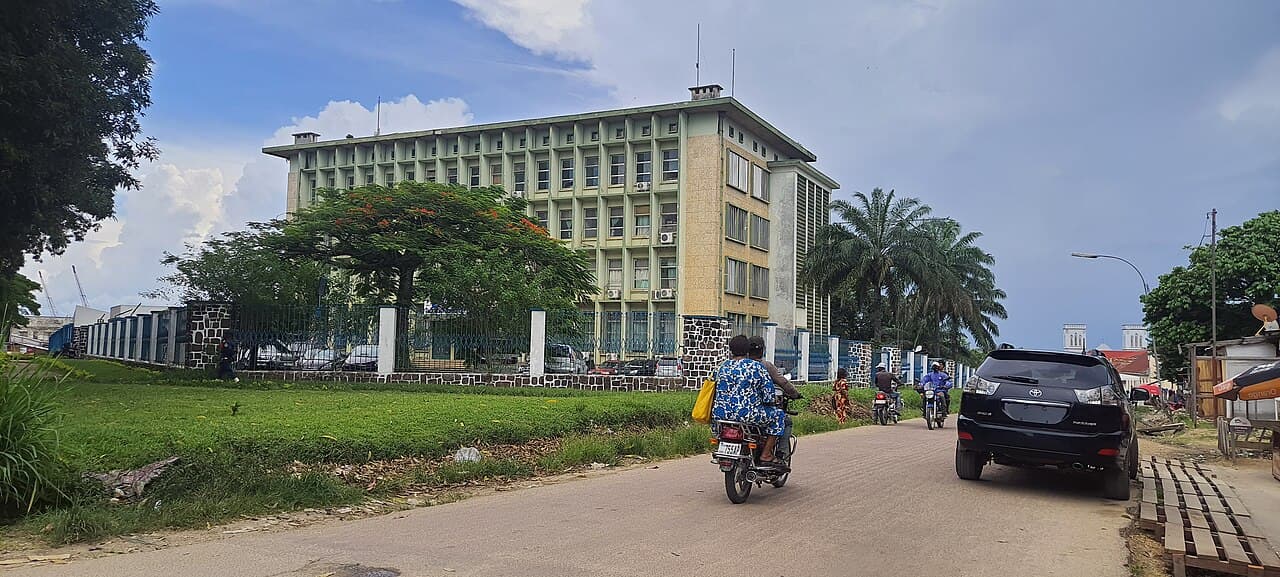
Au 9 octobre 2026, les banques commerciales congolaises détenaient 3 601 milliards de francs congolais auprès de la Banque centrale du Congo, selon des données de l'ACP relayées par Politico.cd. Malgré cette liquidité, le taux débiteur moyen atteint 22,58 % en août et les PME peinent à accéder au financement. IMAGE : Banque centrale du Congo Kinshasa banques commerciales
Les avoirs des banques commerciales en monnaie nationale auprès de la Banque centrale du Congo (BCC) se sont élevés à 3 601,13 milliards de francs congolais (CDF) au 9 octobre 2026, indique Politico.cd en citant des données de l'institut d'émission relayées par l'Agence congolaise de presse (ACP) le samedi 17 octobre. Ce montant représente une progression de 1,15 %, soit environ 41 milliards CDF supplémentaires par rapport à la semaine précédente, où il s'établissait à 3 560,1 milliards CDF.
Structure des réserves et marché interbancaire atone
Sur cet ensemble, 2 151 milliards CDF correspondent aux réserves obligatoires imposées aux établissements bancaires, tandis que les réserves nettes atteignent environ 1 450,1 milliards CDF, selon les mêmes données. La BCC précise toutefois que ces ressources ne constituent pas une enveloppe directement disponible pour financer les entreprises. Les banques doivent conserver suffisamment de liquidités pour honorer leurs engagements envers les déposants et respecter les exigences prudentielles. L'institut d'émission signale par ailleurs l'absence d'opérations sur le marché interbancaire depuis juin 2026, dans un contexte de liquidité relativement abondante.
Continuer la lecture2 min
Coût du crédit en hausse
L'existence de liquidités bancaires ne garantit pas un accès facile au crédit, souligne l'article. Les données publiées par la BCC indiquent qu'en août 2026, le taux débiteur moyen des crédits en monnaie nationale atteignait 22,58 %, contre 21,01 % en juillet 2026. À ce coût s'ajoutent, selon les établissements et les contrats, des commissions, des frais de dossier et d'autres charges susceptibles de renchérir le financement des activités économiques.
Obstacles structurels pour les PME
Pour les petites et moyennes entreprises, les obstacles dépassent la question des taux d'intérêt. Dans son rapport sur les perspectives de financement du développement de la RDC publié en 2025, la Banque africaine de développement (BAD) identifie notamment l'insuffisance des garanties, la qualité parfois limitée des dossiers de demande de crédit, l'importance de l'économie informelle et les faiblesses du système judiciaire. Ces facteurs accroissent les risques perçus par les banques et peuvent les conduire à imposer des conditions de financement difficiles à satisfaire pour les entrepreneurs.
Un paradoxe déjà identifié
La Banque centrale elle-même avait déjà relevé ce paradoxe dans son rapport sur la politique monétaire en 2023. Elle y expliquait que, malgré un système bancaire disposant de liquidités importantes, l'offre de crédit demeurait rationnée en raison des risques et des incertitudes économiques. Le problème ne réside donc pas uniquement dans la quantité de ressources disponibles, mais également dans la capacité des entreprises à présenter des projets bancables et dans celle des banques à évaluer et à financer ces projets à des conditions soutenables.
Part du secteur privé dans les crédits
Pourtant, les banques commerciales jouent déjà un rôle important dans le financement du secteur privé. Selon les documents budgétaires du gouvernement cités par Politico.cd, les entreprises privées représentaient en moyenne 66,47 % des crédits accordés à la clientèle entre 2022 et 2024. Ce constat invite à nuancer l'idée d'une absence de financement bancaire : l'enjeu porte davantage sur son accessibilité, sa répartition entre les différentes catégories d'entreprises et son coût.
Pistes d'amélioration
L'amélioration de l'accès au crédit suppose plusieurs évolutions complémentaires, notamment le renforcement des mécanismes de garantie, une meilleure formalisation des activités économiques, la fiabilisation des informations financières des emprunteurs et le développement de produits adaptés aux besoins des PME. À ces réformes s'ajoute la nécessité de favoriser des financements à plus long terme, particulièrement pour les investissements industriels et agricoles.
À lire aussi
 RDC
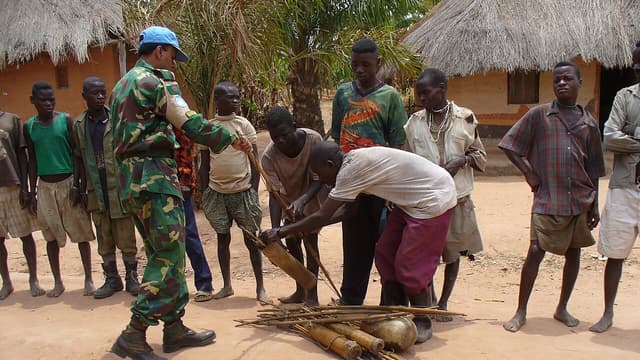
Haut-Katanga : les FARDC saisissent un arsenal dans des campements Maï-Maï
Les FARDC ont présenté lundi 26 octobre au gouverneur intérimaire du Haut-Katanga un arsenal saisi dans des campements attribués aux Maï-Maï Bakata Katanga, selon Actualite.cd.
Rédacteur NIE ·
Lire l'article RDC
Ebola au Nord-Kivu : HAA remet deux tonnes d'intrants médicaux à Beni
L'organisation Aide Humanitaire pour l'Afrique a remis lundi 26 octobre deux tonnes d'intrants médicaux au gouvernement provincial du Nord-Kivu à Beni pour renforcer la riposte contre Ebola, selon Radio Okapi.
Rédacteur NIE ·
Lire l'article RDC
Vanessa Frazier salue les efforts de la RDC contre le recrutement d'enfants à l'ONU
La représentante spéciale de l'ONU pour les enfants et les conflits armés, Vanessa Frazier, a mis en avant les progrès de la RDC lors d'une séance du Conseil de sécurité le 26 octobre 2026, tout en alertant sur un record de violations en 2025.
Rédacteur NIE ·
Lire l'article